
· Financiamento e crédito imobiliário
Tabela SAC ou consórcio: como a parcela muda
Veja como a parcela da tabela SAC cai e a do consórcio segue o índice, com premissas explícitas. Compare os custos e fale com a Arruda Capital.
Na tabela SAC, a parcela do financiamento começa alta e cai todo mês, porque a amortização é fixa e os juros são calculados sobre um saldo devedor que diminui. No consórcio imobiliário não há juros: a parcela é o crédito dividido pelo prazo mais a taxa de administração, e ela acompanha a atualização do crédito. Uma cai; a outra segue o índice do contrato.
Comparação entre dois caminhos só vale com as premissas na mesa. Por isso, antes de qualquer critério, este texto deixa escrito o que entra na conta: o valor, o prazo, a taxa e o índice. Onde o número depende do seu contrato ou do grupo, ele aparece como "a taxa do contrato" ou "a taxa do grupo", e não como um percentual escolhido para favorecer um dos lados.
As premissas desta comparação
Todos os números abaixo são de um exemplo hipotético, escolhido para deixar a conta limpa:
- Valor: R$ 300 mil, tanto o saldo financiado quanto a carta de crédito.
- Prazo: 200 meses nos dois caminhos.
- Juros do financiamento: a taxa mensal do seu contrato, chamada aqui de i. Não usamos um percentual porque ele muda de contrato para contrato.
- Custo do consórcio: a taxa de administração do grupo, mais fundo de reserva e seguro quando o contrato prevê.
- Atualização: o índice e a periodicidade que cada contrato define. No exemplo, os valores aparecem antes de qualquer atualização.
Com o mesmo valor e o mesmo prazo, a parte que paga o imóvel fica igual nos dois lados: R$ 300.000 ÷ 200 = R$ 1.500 por mês. O que muda é o que vem por cima desses R$ 1.500, e para onde a parcela anda com o tempo.
O que é a tabela SAC e o que é o consórcio imobiliário?
A tabela SAC (Sistema de Amortização Constante) é um jeito de pagar um financiamento em que a amortização é igual todo mês e os juros incidem sobre o saldo que ainda falta pagar. O consórcio imobiliário é um autofinanciamento coletivo: o grupo forma um fundo comum, e o crédito sai por sorteio ou lance.
No financiamento, o banco empresta o dinheiro de uma vez, o imóvel é comprado no começo e o valor é devolvido com juros ao longo do prazo. No consórcio, que a Lei 11.795/2008 define como autofinanciamento coletivo, as parcelas de todos os participantes formam o fundo comum, e a cada assembleia o grupo contempla participantes por sorteio ou lance.
Como não existe um empréstimo de terceiro, o consórcio não cobra juros. O custo dele é a taxa de administração, mais o fundo de reserva e o seguro quando o contrato prevê. Isso não quer dizer que se paga só o valor da carta: a soma das parcelas fica maior que o crédito, e a diferença é justamente esse custo.
Como a parcela da tabela SAC cai mês a mês?
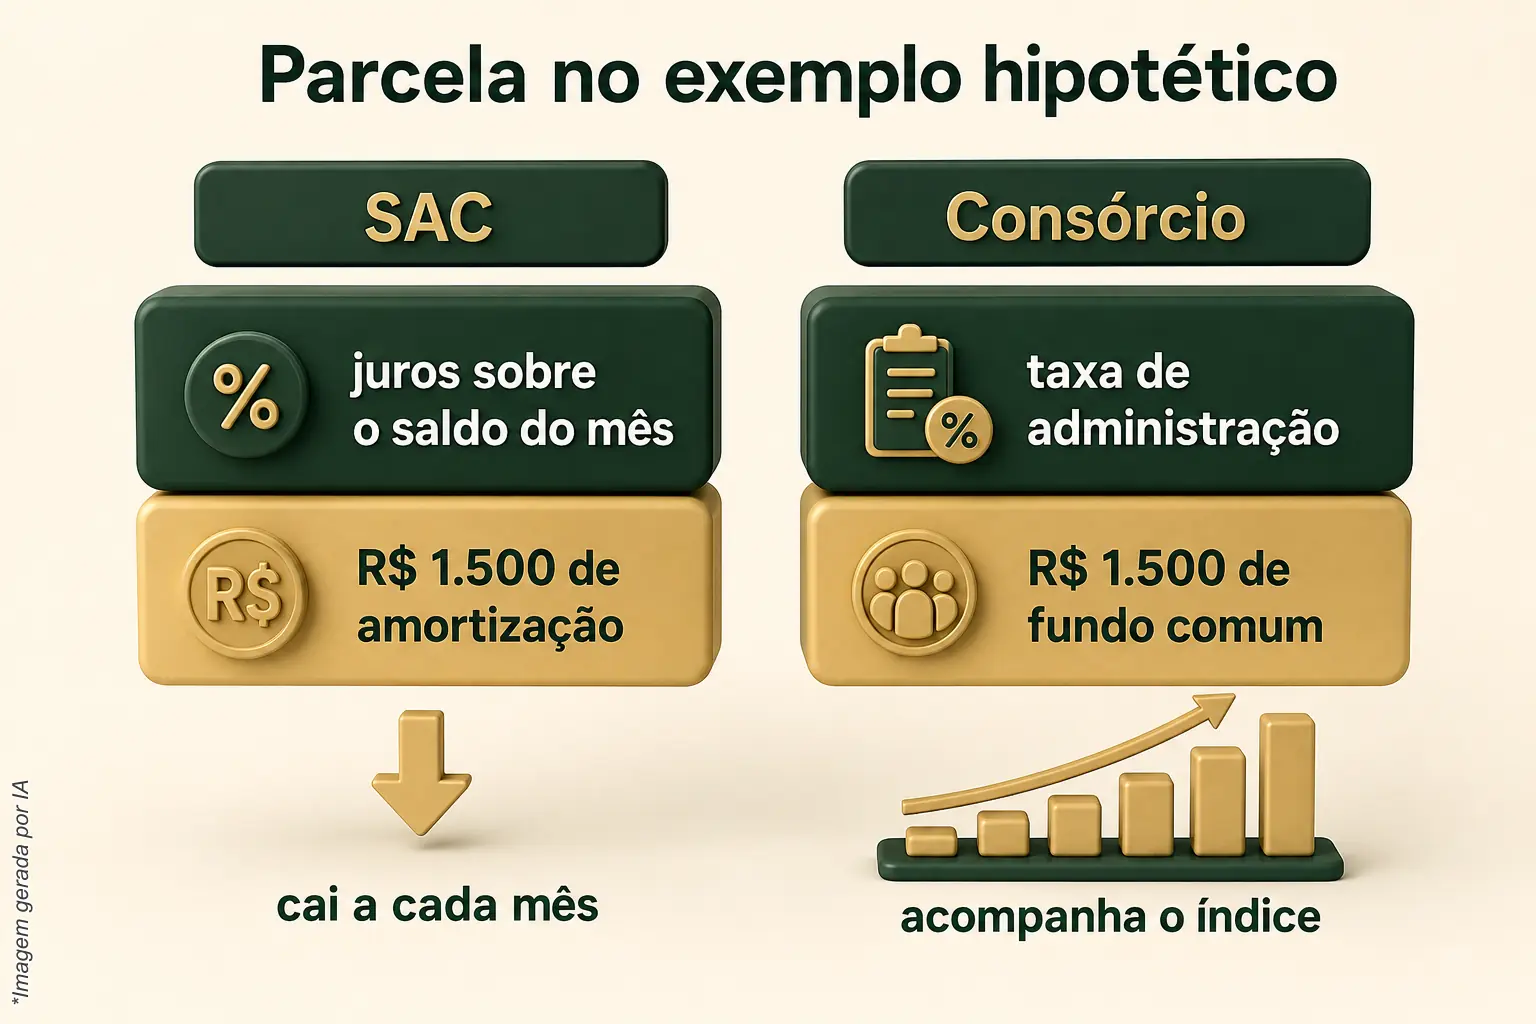
Na tabela SAC, a amortização é fixa e os juros são calculados sobre o saldo devedor do mês. Como o saldo diminui a cada pagamento, os juros diminuem junto, e a parcela cai de forma contínua. No exemplo hipotético, cada mês tira R$ 1.500 do saldo, e os juros do mês seguinte encolhem na mesma proporção.
A conta, com a taxa do contrato no lugar de i:
- Mês 1: saldo de R$ 300.000. Parcela = R$ 1.500 + (R$ 300.000 × i).
- Mês 101: já foram amortizados 100 × R$ 1.500 = R$ 150.000, e o saldo é de R$ 150.000. Parcela = R$ 1.500 + (R$ 150.000 × i). Os juros são a metade dos juros do mês 1.
- Mês 200: saldo de R$ 1.500. Parcela = R$ 1.500 + (R$ 1.500 × i).
A queda de um mês para o outro é sempre a mesma: R$ 1.500 × i. Com a taxa do seu contrato, dá para calcular a primeira parcela, a última e qualquer uma no meio, sem depender da planilha pronta do banco. Se o contrato prevê atualização do saldo por um índice, a conta é refeita sobre o saldo atualizado, e a parcela pode cair menos do que a conta simples mostra. A cláusula de atualização é a primeira linha a conferir.
E a parcela do consórcio, para onde vai?
No consórcio, a parcela tem o fundo comum e a taxa de administração, e pode ter fundo de reserva e seguro quando contratados, como explica a ABAC. No exemplo, o fundo comum é R$ 300.000 ÷ 200 = R$ 1.500 por mês. A taxa de administração do grupo é diluída no prazo do plano e somada a cada parcela.
A diferença está no rumo. A parcela do consórcio não foi desenhada para cair: crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato, como prevê a Resolução BCB 285/2023. Se o índice sobe, a carta sobe e a parcela sobe com ela. É assim que o crédito acompanha o índice escolhido no contrato.
Na prática, a SAC tem a parcela mais pesada no começo e mais leve no fim. A primeira parcela do consórcio só fica abaixo da primeira da SAC se a parte mensal da taxa de administração for menor que os juros do mês 1 (R$ 300.000 × i); com a taxa do grupo e a do contrato em mãos, essa comparação sai em uma linha.
O que você paga além do valor do imóvel
Com os mesmos R$ 1.500 de amortização nos dois lados, o custo de cada caminho está no que se soma a esse valor.
No financiamento, o custo principal são os juros, e eles pesam mais no começo, quando o saldo é maior. Para ver o total no exemplo, some os saldos de todos os meses e multiplique pela taxa: os saldos vão de R$ 300.000 a R$ 1.500, caindo R$ 1.500 por mês, e somam R$ 1.500 × (1 + 2 + ... + 200) = R$ 1.500 × 20.100 = R$ 30.150.000. O total de juros do exemplo é R$ 30.150.000 × i. No financiamento ainda entram seguros e tarifas, que o Custo Efetivo Total (CET) reúne num número só.
No consórcio, o custo é a taxa de administração do grupo, mais fundo de reserva e seguro quando o contrato prevê. Ela não é calculada sobre um saldo que diminui: é um percentual sobre o crédito, diluído no prazo. Taxa de administração e regras variam entre administradoras e grupos, por isso o percentual certo é o do contrato que você tem em mãos.
A comparação honesta põe os dois totais na mesma linha: de um lado, os juros totais do financiamento mais o que o CET acrescenta; do outro, a taxa de administração total do grupo mais reserva e seguro. Comparar só a primeira parcela engana, porque na SAC ela é a mais alta de todas. Para testar valores do consórcio, use o simulador.
Quando o crédito sai em cada caminho?
No financiamento, o crédito sai na assinatura do contrato, depois que o banco aprova a operação. No consórcio, a carta só fica disponível depois da contemplação, por sorteio ou lance, e da análise cadastral com garantias. A contemplação não tem data, e pagar adiantado não antecipa a vez de ninguém.
A ABAC explica que antecipar todas as parcelas não dá direito imediato ao crédito: a contemplação acontece por sorteio ou lance. O lance é a outra forma de disputar a contemplação, sem garantia de vencer, e o lance embutido usa parte da própria carta, o que reduz o valor disponível. Para entender como o grupo contempla sem lance, veja o índice de contemplação.
Ser contemplado também não libera o dinheiro na hora. A ABAC explica que a administradora exige garantias para disponibilizar o crédito e proteger o grupo contra inadimplência; em geral, o próprio imóvel fica alienado, como acontece no financiamento. Nome limpo não garante aprovação em nenhum dos dois caminhos.
Este é o critério em que o consórcio perde para quem precisa do imóvel numa data certa. E é o critério que muda de figura para quem já mora no imóvel financiado, porque aí a carta não serve para comprar, e sim para planejar a saída do financiamento.
Tabela SAC x consórcio lado a lado
| Critério | Financiamento (SAC) | Consórcio imobiliário |
|---|---|---|
| Como funciona | Empréstimo do banco, pago com amortização fixa mais juros | Autofinanciamento coletivo, com fundo comum do grupo |
| Parte que paga o imóvel (exemplo hipotético) | R$ 1.500 por mês de amortização | R$ 1.500 por mês de fundo comum |
| O que vem por cima | Juros sobre o saldo do mês: R$ 300.000 × i no mês 1 | Taxa de administração diluída, mais reserva e seguro se previstos |
| Rumo da parcela | Cai R$ 1.500 × i por mês, antes de atualização do saldo | Acompanha a atualização do crédito pelo índice do contrato |
| Custo total | Juros (R$ 30.150.000 × i no exemplo), mais seguros e tarifas do CET | Taxa de administração do grupo, mais reserva e seguro |
| Quando o crédito sai | Na assinatura, depois da aprovação do banco | Depois da contemplação (sorteio ou lance, sem data) e da análise |
| Garantia | Em geral, o imóvel fica alienado | Em geral, o imóvel fica alienado |
| Pagar adiantado | Reduz o saldo e os juros dos meses seguintes | Não contempla nem libera o crédito |
Tabela SAC ou consórcio: qual escolher em cada situação?
Depende de quando o imóvel é necessário e de onde você está hoje. Quem precisa morar numa data certa tende a ficar com o financiamento. Quem pode esperar a contemplação compara o custo total dos dois. E quem já paga um financiamento pela tabela SAC pode usar o consórcio para planejar a quitação, não para trocar de imóvel.
Se você precisa do imóvel agora
O financiamento entrega o crédito na assinatura, e o consórcio não tem como prometer o mesmo. Nesse caso, a comparação útil é entre propostas de financiamento: mesmo valor, mesmo prazo, CET de cada uma e a cláusula de atualização do saldo. A SAC começa mais pesada, então a primeira parcela precisa caber no orçamento com folga.
Se você pode esperar a contemplação
Aqui o custo total entra no centro. Some os juros do financiamento (a fórmula do exemplo, com a sua taxa e o seu prazo) e compare com a taxa de administração do grupo. Se você paga aluguel enquanto espera, ele entra na conta do lado do consórcio, porque é um gasto que o financiamento interromperia. Explicar com números o custo de esperar é parte da decisão; quem decide quanto tempo dá para esperar é você.
Se você já paga um financiamento pela tabela SAC
A Lei 11.795/2008 permite ao contemplado quitar totalmente um financiamento de sua titularidade, o que depende da anuência e das condições contratuais. Na SAC, o saldo cai em linha reta, R$ 1.500 por mês no exemplo, então dá para estimar quanto ele vale em cada mês do futuro. Como a contemplação não tem data, a carta precisa ser pensada para uma faixa de saldos possíveis, e não para um mês específico. Até a contemplação, as duas parcelas correm juntas, e isso precisa caber no orçamento. O caminho completo está em quitar financiamento com consórcio.
Nos dois caminhos, o FGTS pode entrar dentro das regras do fundo: o Manual da Moradia Própria do FGTS prevê o uso para imóvel residencial urbano, inclusive para amortizar ou liquidar saldo devedor no Sistema de Consórcios. No consórcio, amortizar ou quitar com o FGTS exige cota contemplada e imóvel já adquirido.
Para quem o consórcio não serve
- Para quem precisa do imóvel numa data certa: a contemplação não tem data.
- Para quem não consegue pagar a parcela do financiamento e a do consórcio ao mesmo tempo durante a espera, no caso de quem pensa em quitar.
- Para quem procura aplicação financeira: consórcio não é investimento, é uma forma de chegar ao imóvel ou de sair de um financiamento.
- Para quem não aceita parcela atualizada por índice: no consórcio, crédito e parcelas andam juntos.
Monte a sua comparação com as premissas na mesa
Se você quer ver o seu financiamento ao lado de uma carta de consórcio, com valor, prazo, taxa e índice escritos em cada linha, a Arruda Capital monta essa comparação com você, sem número escolhido para favorecer um lado. Leve o contrato do financiamento ou a simulação do banco, e a conversa começa pela conta. Fale com a Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.